Eksplozja w domu lub mieszkaniu należy do zdarzeń, które mogą w kilka sekund doprowadzić do bardzo poważnych strat. Wybuch gazu, uszkodzenie instalacji albo inne gwałtowne zdarzenie może zniszczyć ściany, okna, drzwi, zabudowę, meble i sprzęt elektroniczny, a w skrajnej sytuacji doprowadzić do czasowego wyłączenia nieruchomości z użytkowania. Dlatego przy wyborze polisy warto sprawdzić, czy ubezpieczenie domu lub mieszkania obejmuje eksplozję i jakie elementy majątku są chronione w przypadku takiego zdarzenia.
Samo wskazanie eksplozji na liście ryzyk nie oznacza jeszcze identycznej ochrony w każdej polisie. Różnice mogą dotyczyć definicji zdarzenia, sum ubezpieczenia, ochrony ruchomości domowych, kosztów dodatkowych oraz wyłączeń odpowiedzialności. Przed zakupem warto wykorzystać Porównywarka ubezpieczeń Poliseo i porównać nie tylko cenę, ale również zakres ochrony murów, elementów stałych, wyposażenia oraz dodatkowych świadczeń przy poważnej szkodzie.
Czym jest eksplozja w ubezpieczeniu nieruchomości?
Eksplozja w ubezpieczeniu nieruchomości jest zazwyczaj traktowana jako nagłe zdarzenie powodujące gwałtowną zmianę ciśnienia i prowadzące do uszkodzenia mienia. Dokładna definicja może jednak różnić się pomiędzy ubezpieczycielami, dlatego zawsze należy sprawdzić OWU konkretnej polisy. To właśnie definicja określa, jakie zdarzenia zostaną uznane za eksplozję i na jakich zasadach ubezpieczyciel będzie odpowiadał za powstałe szkody.
W praktyce najczęściej myślimy o wybuchu gazu w budynku, ale szkoda może mieć również inne źródło. Dla właściciela nieruchomości najważniejsze jest ustalenie, czy dane zdarzenie spełnia definicję wskazaną w umowie oraz jakie ubezpieczone elementy zostały uszkodzone.
Ubezpieczenie mieszkania od wybuchu gazu
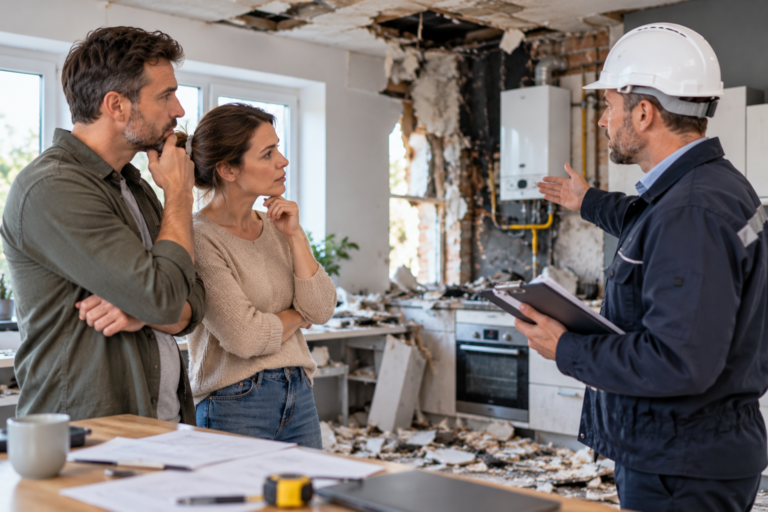
Wybuch gazu w mieszkaniu może uszkodzić nie tylko lokal, w którym doszło do zdarzenia, ale także sąsiednie mieszkania i części wspólne budynku. Skutki mogą obejmować zniszczenie ścian działowych, okien, drzwi, zabudowy kuchennej, instalacji, mebli i sprzętu RTV lub AGD. Z tego powodu warto zadbać, aby polisa obejmowała zarówno elementy stałe, jak i ruchomości domowe, jeśli właściciel chce zabezpieczyć całe wyposażenie.
Szczególnie ważne jest prawidłowe określenie sum ubezpieczenia. Jeżeli mieszkanie zostało wyremontowane, posiada kosztowną zabudowę kuchenną i dużą ilość sprzętu elektronicznego, suma dotycząca wyposażenia powinna odpowiadać rzeczywistej wartości majątku. W przeciwnym razie nawet prawidłowo działająca polisa może nie zapewnić poziomu ochrony oczekiwanego przez właściciela.
Ubezpieczenie domu od eksplozji
W domu jednorodzinnym skutki eksplozji mogą być jeszcze bardziej rozległe, ponieważ szkoda może dotyczyć całej konstrukcji budynku. Oprócz murów i instalacji zniszczeniu mogą ulec elementy wykończenia, urządzenia grzewcze, wyposażenie kuchni, elektronika, meble oraz inne przedmioty znajdujące się w domu.
Przy ubezpieczeniu domu warto dodatkowo sprawdzić, czy zakres obejmuje garaż, budynki gospodarcze i inne obiekty znajdujące się na posesji. Nie każdy element nieruchomości musi być automatycznie objęty identyczną sumą i zakresem, dlatego przy większej posesji szczegółowe porównanie wariantów jest szczególnie ważne.
Mury, elementy stałe i ruchomości domowe
Ubezpieczenie nieruchomości zwykle rozróżnia kilka podstawowych kategorii mienia. Mury oznaczają zasadniczą konstrukcję budynku lub lokalu, natomiast elementy stałe obejmują między innymi podłogi, zabudowę, drzwi, armaturę czy instalacje trwale związane z nieruchomością. Ruchomości domowe to natomiast przedmioty, które można przenieść, takie jak meble wolnostojące, elektronika, ubrania czy sprzęt gospodarstwa domowego.
Przy eksplozji szkoda może wystąpić jednocześnie we wszystkich tych grupach. Jeżeli polisa chroni tylko mury i elementy stałe, zniszczone ruchomości mogą znajdować się poza zakresem. Dlatego właściciel powinien sprawdzić, co dokładnie zostało ubezpieczone i czy wartości poszczególnych kategorii odpowiadają rzeczywistemu majątkowi.
Eksplozja a pożar
Eksplozja i pożar mogą wystąpić podczas tego samego zdarzenia, ale w polisie są zwykle traktowane jako odrębne ryzyka. Wybuch może doprowadzić do zapłonu, a pożar może następnie powodować dalsze zniszczenia. Z punktu widzenia ubezpieczonego ważne jest, aby zakres obejmował oba zdarzenia oraz szkody będące ich bezpośrednim następstwem zgodnie z OWU.
Nie warto więc analizować ochrony od eksplozji w oderwaniu od pozostałych ryzyk. Kompleksowa polisa domu lub mieszkania powinna uwzględniać pożar, zalanie, uderzenie pioruna, silny wiatr i inne zdarzenia odpowiadające rzeczywistym zagrożeniom konkretnej nieruchomości.
Eksplozja a uderzenie pioruna
Uderzenie pioruna może doprowadzić do różnych rodzajów szkód, w tym uszkodzenia instalacji elektrycznej, pożaru lub innych zdarzeń następczych. W konkretnej sytuacji znaczenie będzie miała rzeczywista przyczyna szkody oraz definicje zapisane w umowie. Dlatego właściciel nie powinien zakładać, że jedno ryzyko automatycznie zastępuje wszystkie pozostałe.
Najbezpieczniejszym rozwiązaniem jest polisa obejmująca szeroki katalog zdarzeń losowych. Wtedy łatwiej uniknąć sytuacji, w której szkoda została spowodowana przez zdarzenie znajdujące się poza wybranym zakresem.
Wybuch instalacji gazowej
Instalacja gazowa wymaga prawidłowego użytkowania, konserwacji i okresowych kontroli zgodnie z obowiązującymi zasadami. Jeżeli dojdzie do nieszczelności i zgromadzenia gazu, konsekwencje mogą być bardzo poważne. Ubezpieczyciel podczas likwidacji szkody może analizować przyczynę zdarzenia, stan instalacji oraz dokumentację techniczną.
Właściciel nieruchomości powinien więc nie tylko posiadać polisę, ale także dbać o prawidłowy stan instalacji. Ubezpieczenie nie powinno być traktowane jako zastępstwo dla obowiązkowych kontroli i podstawowych zasad bezpieczeństwa.
Eksplozja kotła lub urządzenia grzewczego
Domy wyposażone w kotły i inne urządzenia grzewcze mają dodatkowe elementy instalacji, które również wymagają prawidłowego montażu i użytkowania. Jeżeli dojdzie do poważnej awarii prowadzącej do gwałtownego uszkodzenia urządzenia lub innych elementów budynku, sposób rozliczenia szkody będzie zależał od rzeczywistej przyczyny oraz zapisów polisy.
Warto sprawdzić, czy urządzenie jest traktowane jako element stały nieruchomości oraz jakie wyłączenia dotyczą awarii technicznych, wad urządzenia i szkód wynikających ze zużycia. Sama awaria kotła nie musi oznaczać eksplozji w rozumieniu OWU.
Eksplozja a awaria urządzenia
To ważne rozróżnienie, ponieważ ubezpieczenie od zdarzeń losowych nie jest tym samym co gwarancja producenta ani ubezpieczenie od wszystkich awarii technicznych. Jeżeli urządzenie po prostu przestaje działać na skutek zużycia, standardowa polisa nieruchomości może nie zapewniać ochrony. Inaczej może wyglądać sytuacja, gdy dochodzi do nagłego zdarzenia spełniającego definicję eksplozji i uszkodzeniu ulega również inne mienie.
Właściciel powinien więc analizować nie tylko efekt w postaci zniszczonego sprzętu, ale także pierwotną przyczynę szkody. To ona ma kluczowe znaczenie przy ocenie odpowiedzialności ubezpieczyciela.
Eksplozja w mieszkaniu a szkody u sąsiadów
Poważny wybuch może spowodować szkody również poza ubezpieczonym lokalem. Uszkodzone mogą zostać drzwi lub okna sąsiada, jego wyposażenie albo części wspólne budynku. W takiej sytuacji znaczenie może mieć nie tylko ubezpieczenie własnego mieszkania, ale również OC w życiu prywatnym, jeśli ubezpieczony ponosi odpowiedzialność za wyrządzone szkody i zdarzenie mieści się w zakresie ochrony.
Warto więc rozważyć polisę łączącą ochronę majątku z odpowiedzialnością cywilną. W poważnej szkodzie roszczenia osób trzecich mogą być znacznie wyższe niż koszt naprawy własnego lokalu.
OC w życiu prywatnym przy eksplozji
OC w życiu prywatnym chroni przed określonymi roszczeniami osób trzecich, jeśli ubezpieczony ponosi odpowiedzialność cywilną za powstałą szkodę. Nie oznacza to jednak, że każda eksplozja automatycznie powoduje odpowiedzialność właściciela mieszkania. Przyczyną może być wada instalacji należącej do wspólnoty, działanie innego podmiotu albo zdarzenie niezależne od mieszkańca.
Ubezpieczyciel analizuje więc zarówno przyczynę, jak i podstawę odpowiedzialności. Przy wyborze polisy warto sprawdzić odpowiednią sumę gwarancyjną OC, ponieważ szkoda obejmująca kilka sąsiednich lokali może prowadzić do wysokich roszczeń.
Szkody w częściach wspólnych budynku
Eksplozja w mieszkaniu może uszkodzić klatkę schodową, szyby, instalacje wspólne lub inne elementy budynku należące do wspólnoty lub spółdzielni. W takich sytuacjach pojawia się pytanie o relację pomiędzy indywidualną polisą mieszkania a ubezpieczeniem całego budynku.
Ubezpieczenie wspólnoty nie powinno być traktowane jako pełny zamiennik indywidualnej polisy właściciela. Może dotyczyć przede wszystkim części wspólnych i konstrukcji budynku, podczas gdy wyposażenie konkretnego lokalu oraz jego elementy wykończeniowe mogą wymagać indywidualnej ochrony.
Eksplozja w mieszkaniu wynajmowanym
W przypadku wynajmu nieruchomości pojawia się dodatkowy podział odpowiedzialności pomiędzy właściciela i najemcę. Właściciel może ubezpieczyć mury, elementy stałe i własne wyposażenie, natomiast najemca może posiadać ochronę własnych rzeczy oraz OC. Jeżeli przyczyną szkody będzie działanie lub zaniedbanie konkretnej osoby, sposób dochodzenia roszczeń będzie zależał od okoliczności.
Dlatego mieszkanie przeznaczone na wynajem powinno być ubezpieczone w sposób odpowiadający rzeczywistemu sposobowi użytkowania. Warto również sprawdzić, czy fakt wynajmu został prawidłowo uwzględniony w polisie.
Eksplozja a niedoubezpieczenie nieruchomości
Po generalnym remoncie wartość elementów stałych i wyposażenia może znacząco wzrosnąć. Nowa kuchnia, zabudowa, podłogi, sprzęt AGD, elektronika i inne elementy mogą sprawić, że suma ustalona kilka lat wcześniej będzie nieadekwatna. Przy poważnej szkodzie, takiej jak eksplozja, różnica pomiędzy rzeczywistą wartością majątku a sumą ubezpieczenia może stać się szczególnie widoczna.
Warto więc regularnie aktualizować wartości wskazane w polisie, zwłaszcza po dużym remoncie lub zakupie kosztownego wyposażenia. Dobrze dobrana suma jest równie ważna jak szeroki katalog ryzyk.
Jak ustalić sumę ubezpieczenia mieszkania?
Suma powinna odpowiadać wartości mienia, które ma być objęte ochroną. W przypadku mieszkania należy oddzielnie przeanalizować wartość elementów stałych oraz ruchomości domowych. Szczególnie łatwo zaniżyć wartość wyposażenia, ponieważ pojedyncze urządzenia mogą wydawać się niedrogie, ale łączna wartość komputerów, telewizorów, AGD, mebli i pozostałych rzeczy może być wysoka.
Przy poważnej eksplozji zniszczeniu może ulec niemal całe wyposażenie jednocześnie. Dlatego suma powinna być ustalana z uwzględnieniem scenariusza dużej szkody, a nie tylko kosztu naprawy pojedynczego urządzenia.
Jak ustalić sumę ubezpieczenia domu?
Przy domu jednorodzinnym szczególnie ważne jest prawidłowe określenie wartości budynku oraz elementów stałych. Warto uwzględnić aktualne koszty związane z odbudową i wykończeniem, a nie kierować się wyłącznie ceną zakupu nieruchomości sprzed wielu lat.
Oddzielnej analizy wymaga wyposażenie domu, ponieważ może przedstawiać znaczną wartość. Przy większej powierzchni suma ruchomości domowych powinna uwzględniać wyposażenie wszystkich pomieszczeń, garażu oraz innych przestrzeni objętych polisą zgodnie z OWU.
Czy ubezpieczenie obejmie sprzęt RTV i AGD?
Sprzęt elektroniczny i AGD może być objęty ochroną jako ruchomości domowe lub elementy stałe, zależnie od rodzaju urządzenia i definicji konkretnej polisy. Telewizor czy laptop będą zazwyczaj traktowane inaczej niż piekarnik zamontowany na stałe w zabudowie kuchennej.
Jeżeli właściciel chce chronić sprzęt przed skutkami eksplozji, powinien sprawdzić, czy odpowiednia kategoria mienia została włączona do polisy. Szczególnej uwagi mogą wymagać urządzenia o dużej wartości, sprzęt firmowy oraz rzeczy objęte podlimitami.
Sprzęt firmowy w domu
Coraz więcej osób pracuje zdalnie i przechowuje w mieszkaniu komputer, monitor, urządzenia sieciowe lub inne wyposażenie należące do firmy. Standardowe ubezpieczenie ruchomości domowych nie musi automatycznie obejmować sprzętu wykorzystywanego do działalności gospodarczej lub należącego do pracodawcy.
Osoba pracująca z domu powinna więc sprawdzić definicję mienia oraz ewentualne ograniczenia dotyczące sprzętu zawodowego. Przy eksplozji strata może dotyczyć zarówno prywatnego wyposażenia, jak i narzędzi potrzebnych do wykonywania pracy.
Ubezpieczenie garażu i budynków gospodarczych od eksplozji
Jeżeli na posesji znajduje się garaż wolnostojący, warsztat lub budynek gospodarczy, warto sprawdzić, czy został objęty polisą i na jaką sumę. Niektóre dodatkowe obiekty mogą wymagać osobnego wskazania w umowie albo podlegać określonym limitom.
Ma to szczególne znaczenie, jeśli przechowywany jest tam sprzęt, narzędzia lub inne wartościowe mienie. Szkoda spowodowana eksplozją może obejmować zarówno sam budynek, jak i znajdujące się w nim wyposażenie.
Koszty uprzątnięcia po eksplozji
Po poważnej szkodzie konieczna może być nie tylko odbudowa lub naprawa, ale również usunięcie zniszczonych elementów, gruzu i pozostałości wyposażenia. Część polis może przewidywać dodatkowe świadczenia lub limity związane z kosztami uprzątnięcia po szkodzie, ale zakres zależy od konkretnej umowy.
Przy wyborze polisy warto więc sprawdzić koszty dodatkowe, szczególnie jeśli ubezpieczany jest duży dom. Sama wartość murów i wyposażenia nie zawsze odzwierciedla wszystkie wydatki pojawiające się po poważnym zdarzeniu.
Lokal zastępczy po eksplozji
Poważnie uszkodzone mieszkanie może przez pewien czas nie nadawać się do użytkowania. W takiej sytuacji potrzebne może być tymczasowe zakwaterowanie. Niektóre polisy oferują w ramach assistance określone usługi związane z organizacją noclegu lub pomocą po dużej szkodzie, ale nie jest to identyczny standard we wszystkich ofertach.
Osoba wybierająca ubezpieczenie mieszkania powinna więc sprawdzić, czy assistance domowy obejmuje pomoc po zdarzeniu powodującym brak możliwości zamieszkania w lokalu. Przy dużej szkodzie taki element może być równie istotny jak sama wypłata odszkodowania.
Home assistance po dużej szkodzie
Assistance domowy może zapewniać organizację określonych usług potrzebnych bezpośrednio po zdarzeniu. Zakres może dotyczyć między innymi pomocy fachowca, zabezpieczenia mienia, transportu rzeczy lub tymczasowego zakwaterowania. Konkretne świadczenia i limity zależą jednak od produktu.
Przy eksplozji praktyczna pomoc może być potrzebna natychmiast, podczas gdy likwidacja szkody i wypłata odszkodowania wymagają czasu. Dlatego assistance jest elementem, który warto analizować razem z głównym zakresem majątkowym polisy.
Dokumentowanie szkody po eksplozji
Po zdarzeniu najważniejsze jest bezpieczeństwo mieszkańców i stosowanie się do poleceń odpowiednich służb. Dokumentowanie szkody powinno odbywać się dopiero wtedy, gdy wejście na teren jest bezpieczne. Przydatne mogą być zdjęcia, dokumentacja straży pożarnej, informacje dotyczące przyczyny zdarzenia, rachunki i inne materiały pozwalające określić wartość zniszczonego majątku.
Nie należy usuwać wszystkich uszkodzonych przedmiotów przed udokumentowaniem szkody, chyba że jest to konieczne ze względów bezpieczeństwa albo w celu zapobieżenia dalszym stratom. W razie wątpliwości warto postępować zgodnie z procedurą wskazaną przez ubezpieczyciela.
Wyłączenia odpowiedzialności przy eksplozji
Każda polisa zawiera wyłączenia, dlatego sama obecność eksplozji w zakresie nie oznacza, że ubezpieczyciel odpowiada w każdej możliwej sytuacji. Znaczenie może mieć stan instalacji, sposób użytkowania nieruchomości, celowe działanie, rażące zaniedbania lub inne okoliczności wskazane w OWU.
Właśnie dlatego przed zawarciem umowy warto przeczytać nie tylko listę objętych ryzyk, ale również wyłączenia. To one pokazują, w jakich sytuacjach ochrona może nie zadziałać lub zostać ograniczona.
Przeglądy instalacji a ubezpieczenie
Regularne kontrole instalacji są istotne z punktu widzenia bezpieczeństwa nieruchomości. W przypadku poważnej szkody ubezpieczyciel może analizować dokumenty związane ze stanem technicznym budynku i instalacji, szczególnie jeśli ich stan mógł mieć związek ze zdarzeniem.
Właściciel powinien więc przechowywać dokumentację dotyczącą przeglądów i napraw. Polisa jest zabezpieczeniem finansowym, ale nie zastępuje obowiązków związanych z prawidłowym utrzymaniem nieruchomości.
Najczęstsze błędy przy ubezpieczeniu domu od eksplozji
Pierwszym błędem jest przekonanie, że wystarczy ubezpieczyć same mury. Przy eksplozji bardzo duża część strat może dotyczyć elementów stałych i wyposażenia, dlatego warto przeanalizować wszystkie kategorie mienia. Drugim problemem jest zbyt niska suma ubezpieczenia, szczególnie po remoncie lub zakupie kosztownego wyposażenia.
Kolejnym błędem jest brak OC w życiu prywatnym, mimo że poważne zdarzenie może spowodować szkody również u sąsiadów. Warto także zwrócić uwagę na assistance, koszty dodatkowe i ochronę budynków znajdujących się na posesji. Dobra polisa powinna być oceniana jako cały system zabezpieczenia majątku, a nie tylko pojedyncze ryzyko zapisane w tabeli.
Jak wybrać ubezpieczenie domu lub mieszkania od eksplozji?
Pierwszym krokiem powinno być sprawdzenie, czy eksplozja znajduje się w katalogu zdarzeń objętych ochroną i jak została zdefiniowana w OWU. Następnie warto zweryfikować, czy polisa obejmuje mury, elementy stałe i ruchomości domowe. Jeżeli właściciel posiada kosztowną elektronikę, zabudowę lub wyposażenie, sumy powinny odpowiadać ich rzeczywistej wartości.
Kolejnym elementem jest OC w życiu prywatnym, szczególnie w mieszkaniu w bloku. Eksplozja może bowiem spowodować straty w wielu lokalach, a roszczenia osób trzecich mogą być bardzo wysokie. Przy domu warto dodatkowo sprawdzić garaż, budynki gospodarcze i inne obiekty na posesji.
Na końcu warto porównać assistance, koszty uprzątnięcia, możliwość organizacji lokalu zastępczego, wyłączenia oraz wymagania dotyczące stanu instalacji. Ubezpieczenie domu i mieszkania od eksplozji powinno zabezpieczać nie tylko samą konstrukcję nieruchomości, ale również najważniejsze finansowe konsekwencje dużej szkody. Im bardziej kompleksowy zakres zostanie dopasowany do wartości i sposobu użytkowania nieruchomości, tym większa szansa, że polisa rzeczywiście spełni swoją funkcję po poważnym zdarzeniu.